Servizi Coinbase per i protocolli blockchain: arriva la piattaforma dedicata agli emittenti di token

Coinbase ha presentato il 5 novembre 2026 una nuova proposta commerciale dedicata agli sviluppatori e agli emittenti di token, riunendo sotto il nome Coinbase for Issuers una serie di servizi che accompagnano i progetti blockchain dalla raccolta iniziale di capitali alla gestione delle attività successive al lancio. L’iniziativa punta a semplificare operazioni che normalmente richiedono il coinvolgimento di più fornitori, dalla distribuzione degli asset digitali alla custodia, fino all’accesso ai mercati di negoziazione.
Il progetto è stato illustrato nel comunicato Coinbase: The Complete Lifecycle Platform for Blockchain Protocols, pubblicato sul blog ufficiale della società. La presentazione richiama tre esperienze già realizzate, quelle di Monad, Ethena e Hyperliquid, per spiegare come i diversi strumenti possano essere utilizzati nelle varie fasi di sviluppo di un protocollo.
La novità riguarda soprattutto l’organizzazione dell’offerta. Coinbase for Issuers non coincide con il lancio simultaneo di tutti i servizi descritti, molti dei quali erano già disponibili e utilizzati da operatori del settore. La nuova piattaforma li presenta come componenti di un percorso integrato, rivolto a organizzazioni che intendono emettere e gestire asset digitali senza dover costruire internamente ogni parte dell’infrastruttura.
Dalla raccolta di capitali alla gestione dei token
L’emissione di un token comporta una serie di attività che vanno oltre la sua creazione tecnica su una blockchain. Un progetto deve stabilire come distribuire gli asset, gestire le assegnazioni ai partecipanti, rispettare eventuali periodi di blocco delle disponibilità e predisporre strumenti adeguati per la custodia e la successiva circolazione.
Queste operazioni possono richiedere competenze differenti. La distribuzione iniziale coinvolge procedure di identificazione degli utenti e gestione delle sottoscrizioni, mentre le attività successive possono comprendere trasferimenti programmati, conservazione delle chiavi crittografiche e accesso a infrastrutture di negoziazione.
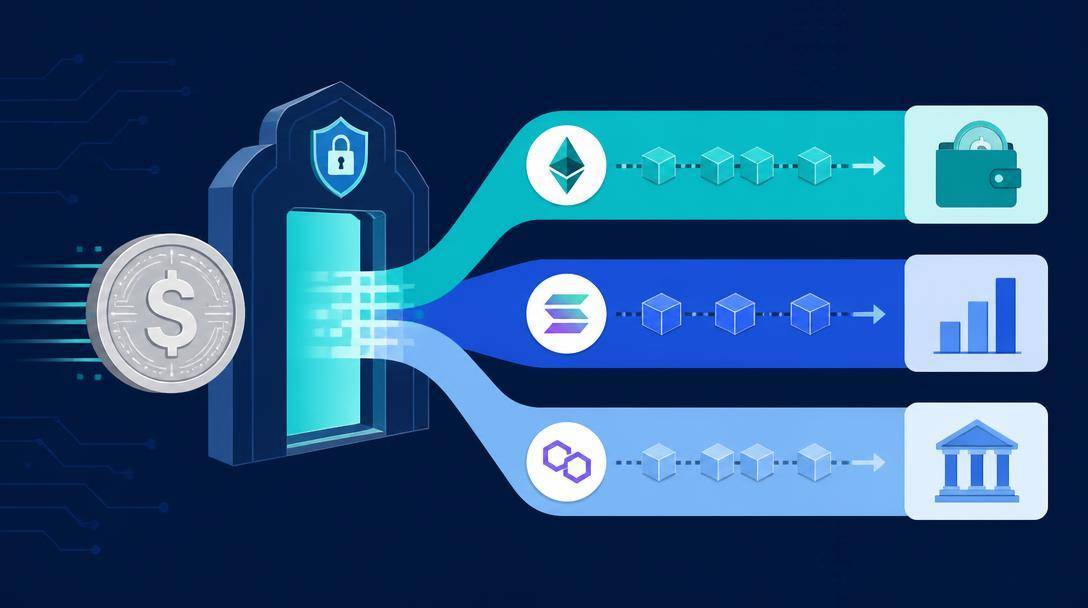
I servizi Coinbase per i protocolli blockchain riuniscono strumenti destinati a queste esigenze, attraverso prodotti già presenti nell’offerta della società, tra cui Coinbase Token Sales, Token Manager, Coinbase Prime e le infrastrutture di mercato.
La piattaforma Token Sales, introdotta nel novembre 2025, permette di organizzare vendite pubbliche di token secondo procedure di partecipazione e assegnazione definite. Il sistema prevede una finestra temporale entro cui gli interessati possono presentare una richiesta di acquisto, seguita dalla distribuzione delle quantità disponibili.
Il modello è stato progettato anche per contenere la concentrazione delle assegnazioni sui partecipanti che richiedono quantità maggiori. Gli emittenti devono inoltre fornire informazioni sul progetto, sulla struttura economica del token e sul gruppo responsabile dell’iniziativa.
Le condizioni economiche pubblicate da Coinbase prevedono che la società percepisca dall’emittente una commissione calcolata come percentuale degli USDC ottenuti attraverso la vendita. La partecipazione degli acquirenti alla procedura non comporta invece una commissione specifica per la vendita del token. Si tratta di condizioni riferite a quel servizio, che non permettono di dedurre automaticamente i costi degli altri prodotti rivolti agli emittenti.
Un’altra componente è Token Manager, utilizzato per amministrare la distribuzione degli asset digitali. Le funzionalità comprendono la programmazione delle assegnazioni, i meccanismi di vesting, i periodi di lockup e l’esecuzione di trasferimenti multipli.
Il vesting consente di rendere disponibili determinate quantità di token secondo scadenze prestabilite. Il lockup impedisce invece di trasferire gli asset durante un periodo definito. Sono strumenti rilevanti quando una parte dell’offerta è destinata a fondatori, collaboratori, investitori iniziali o altri soggetti coinvolti nel progetto.
Token Manager comprende anche strumenti per le trattenute fiscali e l’integrazione con sistemi di gestione delle retribuzioni. Queste funzionalità possono agevolare le operazioni amministrative, ma non eliminano gli obblighi legali e tributari che restano in capo alle organizzazioni interessate.
Il caso Monad: la distribuzione pubblica e l’accesso ai mercati
La vendita del token MON costituisce uno degli esempi più articolati presentati da Coinbase.
Nel novembre 2025, un’entità affiliata alla Monad Foundation ha organizzato attraverso Coinbase Token Sales una distribuzione pubblica del token nativo della rete Monad. L’operazione è stata realizzata in concomitanza con il lancio della rete principale, con l’obiettivo di favorire la partecipazione di una comunità internazionale di utenti.
Secondo i dati pubblicati il 5 novembre 2026, la vendita ha coinvolto oltre 85.000 acquirenti in più di 70 Paesi. Coinbase ha gestito attività operative legate all’identificazione dei partecipanti, all’assistenza e alla distribuzione degli asset.
L’interesse del caso riguarda il rapporto tra l’emissione iniziale e le infrastrutture utilizzate successivamente.
Dopo la vendita, MON è stato reso negoziabile attraverso i mercati Coinbase rivolti agli utenti privati e agli operatori professionali. La disponibilità di Coinbase Prime ha inoltre consentito l’accesso a servizi di trading e custodia istituzionale, mentre il supporto a USDC sulla rete Monad ha ampliato le possibilità di utilizzo della stablecoin nell’ecosistema.
Nel comunicato vengono indicati oltre 150.000 trader unici e 7,2 miliardi di dollari di volumi spot su Coinbase relativi a MON. Sono dati commerciali riferiti all’attività sulla piattaforma, non indicatori dei guadagni ottenuti dai singoli partecipanti.
La distinzione è sostanziale. Un volume elevato di negoziazioni può segnalare una significativa attività di mercato, ma non dimostra che gli acquirenti abbiano realizzato profitti, né permette di valutare autonomamente la sostenibilità economica del protocollo.
Il caso Monad mostra quindi una delle applicazioni dei servizi Coinbase per i protocolli blockchain: collegare la distribuzione iniziale dei token agli strumenti necessari per la loro custodia e negoziazione, mantenendo comunque separate le caratteristiche tecniche dell’infrastruttura dai risultati economici dell’investimento.
Ethena e la gestione operativa dopo il lancio
L’esperienza di Ethena riguarda una fase differente del ciclo di vita di un progetto blockchain.
Il protocollo utilizzava già Coinbase Token Manager per alcune operazioni relative ai token. La collaborazione si è successivamente estesa a Coinbase Prime, individuato come principale fornitore per la custodia, i wallet e l’accesso agli strumenti di negoziazione perpetua.
L’ampliamento dei servizi è stato accompagnato dal lavoro per portare USDe, l’asset digitale sviluppato nell’ecosistema Ethena, sulla rete Base.
USDe presenta caratteristiche diverse rispetto a una stablecoin tradizionale interamente sostenuta da depositi bancari in valuta. Il suo funzionamento è collegato a meccanismi di copertura e gestione delle posizioni finanziarie, con rischi operativi e di mercato che devono essere valutati attraverso la documentazione del protocollo.
La collaborazione comprende inoltre prodotti di finanza decentralizzata accessibili nell’ecosistema Coinbase. Il comunicato cita il lancio di un vault USDC ad alto rendimento nell’ambito di DeFi Lend, associato a oltre 350 milioni di dollari di nuovi depositi per Ethena.
La raccolta di depositi non equivale a un rendimento distribuito agli investitori. Il dato descrive l’afflusso di attività verso il prodotto, senza indicare quale profitto sia stato effettivamente realizzato dai depositanti.
I prodotti DeFi possono esporre gli utenti a rischi legati ai contratti intelligenti, alle condizioni di liquidità e ai meccanismi di funzionamento dei protocolli. Anche la presenza di un’infrastruttura collegata a un operatore centralizzato non elimina automaticamente queste esposizioni.
Ethena rappresenta pertanto un’applicazione dei servizi Coinbase per i protocolli blockchain concentrata sulla gestione continuativa degli asset e sull’integrazione tra strumenti istituzionali, infrastrutture di custodia e applicazioni decentralizzate.
Secondo i dati diffusi da Coinbase, il token ENA ha registrato sulla piattaforma oltre 97.000 trader unici e 4,7 miliardi di dollari di volumi spot. Anche in questo caso i numeri descrivono l’attività di negoziazione, senza consentire conclusioni sul rendimento dell’asset.
Hyperliquid: il ruolo dell’infrastruttura USDC
Il terzo esempio riguarda Hyperliquid, ecosistema blockchain specializzato nei mercati di negoziazione decentralizzati.
Il 14 maggio 2026 Coinbase aveva annunciato l’ampliamento del proprio supporto a USDC su Hyperliquid, assumendo il ruolo di official treasury deployer della stablecoin nell’ambito del modello Aligned Quote Asset.
Si tratta di una funzione operativa collegata alla gestione e alla distribuzione della liquidità in USDC nell’ecosistema, distinta dall’emissione di un nuovo token e dalla sua vendita pubblica.
Nel comunicato del 5 novembre, Coinbase richiama inoltre il completamento di un trasferimento di USDC presentato come il maggiore mai realizzato per la stablecoin. Non vengono però forniti nel testo tutti gli elementi necessari per utilizzare questo primato come misura indipendente delle prestazioni complessive dell’infrastruttura.
Il ruolo di USDC è particolarmente rilevante nei mercati decentralizzati in cui la stablecoin viene impiegata come asset di riferimento per gli scambi. La possibilità di movimentare liquidità tra ambienti differenti può incidere sull’efficienza operativa degli intermediari e dei partecipanti, pur restando soggetta ai vincoli tecnici delle reti utilizzate.
Nel caso Hyperliquid, i servizi Coinbase per i protocolli blockchain riguardano quindi soprattutto il funzionamento delle infrastrutture finanziarie successive allo sviluppo del progetto, anziché le attività di raccolta iniziale.
Coinbase indica per HYPE oltre 84.000 trader unici e 12,3 miliardi di dollari di volumi spot sulla propria piattaforma.
Questi dati non devono essere confusi con i trasferimenti di USDC, perché si riferiscono a operazioni differenti. Il volume spot misura il controvalore degli scambi di un asset, mentre il trasferimento di una stablecoin riguarda la movimentazione di disponibilità tra indirizzi o infrastrutture.
La distinzione permette di comprendere meglio la portata della collaborazione: i servizi di liquidità e quelli di negoziazione possono appartenere alla stessa offerta commerciale, ma rispondono a esigenze operative diverse.
Coinbase for Issuers, cosa cambia realmente per gli emittenti
La presentazione del 5 novembre attribuisce particolare rilievo alla possibilità di utilizzare un unico operatore per più passaggi del ciclo di vita di un token.
Per gli sviluppatori, l’interesse di questa impostazione consiste nella riduzione delle integrazioni da costruire e mantenere tra servizi indipendenti. La disponibilità di strumenti per le vendite pubbliche, la gestione delle assegnazioni e la custodia può semplificare il coordinamento delle attività, soprattutto nelle organizzazioni che non dispongono di strutture amministrative e tecnologiche particolarmente ampie.
Tale semplificazione presenta tuttavia alcuni aspetti da valutare. Affidare più servizi a un unico soggetto può aumentare la dipendenza operativa dal fornitore, rendendo importanti le condizioni contrattuali, la continuità del servizio e la possibilità di trasferire le attività verso altre infrastrutture.
Un tema particolarmente delicato riguarda la quotazione dei token.
L’utilizzo di una piattaforma per la vendita o la gestione di un asset digitale non deve essere interpretato come garanzia della sua successiva ammissione alle negoziazioni. Coinbase dispone di procedure specifiche per la valutazione degli asset e la disponibilità dei servizi può variare in funzione delle caratteristiche del progetto e della giurisdizione interessata.
Occorre inoltre distinguere la custodia istituzionale dalla protezione contro le oscillazioni di prezzo. Un servizio di conservazione degli asset può affrontare determinati rischi operativi e di sicurezza, ma non impedisce che il valore di mercato del token diminuisca.
La documentazione pubblicata il 5 novembre non presenta Coinbase for Issuers come un programma che garantisce finanziamenti ai protocolli partecipanti. Non stabilisce neppure rendimenti minimi, incrementi di prezzo o risultati commerciali automaticamente conseguibili attraverso l’adozione dei servizi.
Il riferimento, nello stesso comunicato, a oltre 200 operazioni di finanziamento attraverso Echo e Sonar e a più di 400 token quotati sull’exchange serve a descrivere l’esperienza operativa maturata nell’ecosistema Coinbase. Non costituisce una previsione dei risultati che potranno ottenere i nuovi emittenti.
Servizi già operativi e sviluppi ancora annunciati
La distinzione tra disponibilità effettiva e programmi futuri è necessaria anche per interpretare correttamente il lancio della nuova proposta.
Al 5 novembre 2026, Coinbase Token Sales e Token Manager risultavano già presentati e utilizzati, mentre Coinbase Prime e i servizi di negoziazione costituivano componenti consolidate dell’offerta istituzionale.
La novità Coinbase for Issuers consiste nella presentazione coordinata di queste soluzioni attraverso un nuovo punto di accesso commerciale, accompagnato dall’invito rivolto ai team interessati a prendere contatto con la società.
Non emerge invece dal comunicato un tariffario unico valido per tutti i servizi, né un’indicazione secondo cui ogni funzionalità sia automaticamente accessibile a qualunque progetto blockchain.
Disponibilità geografica, verifiche di conformità, requisiti di ammissione e caratteristiche contrattuali rimangono elementi da esaminare in relazione al servizio richiesto.
Il comunicato richiama anche ulteriori sviluppi nell’ambito della tokenizzazione di strumenti finanziari, compresi titoli azionari rappresentati su blockchain. Coinbase menziona strumenti già resi disponibili su Base e un ampliamento futuro del supporto ad altre categorie di attività, inclusi i mercati privati.
Questi programmi devono essere considerati separatamente dai servizi di emissione e gestione dei token ordinari. Gli strumenti finanziari tokenizzati possono infatti essere soggetti a requisiti specifici di identificazione, autorizzazione e accesso, differenti da quelli previsti per altre categorie di asset digitali.
Il quadro normativo assume particolare importanza anche per gli operatori europei, che devono valutare la disciplina applicabile alla natura dell’asset, all’attività svolta e ai soggetti coinvolti. L’eventuale utilizzo di infrastrutture estere non sostituisce le verifiche richieste dalle regole vigenti nei Paesi in cui i servizi vengono offerti.
Per i progetti interessati ai servizi Coinbase per i protocolli blockchain, il passaggio operativo decisivo rimane quindi la verifica delle singole componenti contrattuali: condizioni della distribuzione iniziale, responsabilità nella custodia, procedure di accesso ai mercati e limiti geografici dei prodotti.
La possibilità di utilizzare strumenti già sperimentati da Monad, Ethena e Hyperliquid rappresenta un riferimento concreto sul piano operativo. Le condizioni applicate a quei progetti, tuttavia, non permettono di stabilire automaticamente quali servizi saranno concessi a un nuovo emittente, né a quali costi.