Pagamenti in USDC in America Latina: ACI Worldwide e Circle avviano una sperimentazione in Colombia

Il 27 ottobre 2026 ACI Worldwide e Circle Internet Group hanno annunciato una collaborazione per sperimentare l’integrazione della stablecoin USDC nei sistemi di pagamento utilizzati dalle istituzioni finanziarie latinoamericane. Il progetto partirà dalla Colombia e utilizzerà ACI Connetic, una piattaforma tecnologica che permette di coordinare differenti circuiti di pagamento attraverso un’unica infrastruttura.
L’obiettivo è verificare se il regolamento delle operazioni attraverso una valuta digitale ancorata al dollaro possa convivere con le procedure bancarie tradizionali, senza richiedere la sostituzione dei sistemi già operativi.
La sperimentazione riguarda principalmente il funzionamento delle infrastrutture finanziarie, non l’introduzione di un nuovo servizio di pagamento destinato direttamente ai consumatori. È una distinzione essenziale per comprendere la portata dell’accordo: le due società stanno valutando una modalità aggiuntiva per regolare le transazioni, mentre non hanno annunciato una disponibilità commerciale generalizzata.
La Colombia rappresenta il primo mercato individuato per il progetto. La scelta è legata anche all’esperienza di ACI Worldwide nello sviluppo dell’infrastruttura centrale di Bre-B, il sistema nazionale di pagamenti immediati interoperabili.
Come funzionerà l’integrazione tra ACI Connetic e USDC
Il progetto combina due componenti con funzioni differenti. ACI Connetic gestisce l’orchestrazione dei pagamenti, mentre l’infrastruttura di Circle mette a disposizione la stablecoin USDC come possibile strumento di regolamento.
Con il termine orchestrazione si indica la capacità di coordinare strumenti, circuiti e processi di pagamento differenti attraverso un ambiente tecnologico comune. Una piattaforma di questo tipo può consentire alle istituzioni finanziarie di gestire più modalità operative senza sviluppare necessariamente sistemi separati per ciascuna soluzione.
ACI Connetic è progettata per integrare pagamenti tradizionali, operazioni con carte e asset digitali. L’architettura cloud-native permette di organizzare tali componenti all’interno di una piattaforma condivisa.
Nel caso della collaborazione con Circle, l’attenzione si concentra sulla possibilità di utilizzare USDC nelle procedure di regolamento già presenti presso banche e altri operatori finanziari.
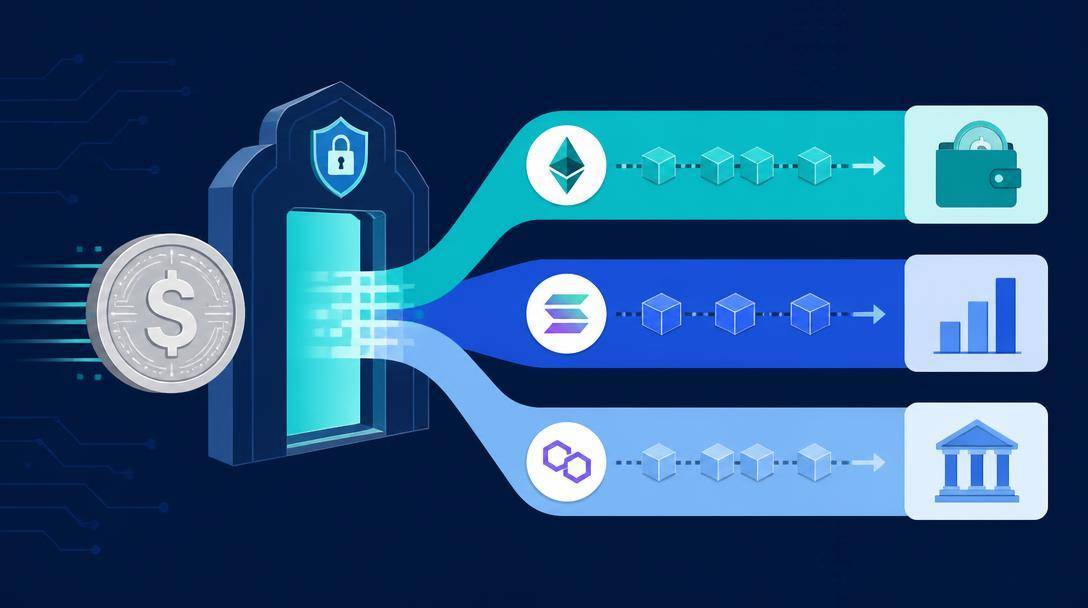
USDC è una stablecoin progettata per mantenere un valore pari a un dollaro statunitense, attraverso un meccanismo di emissione e rimborso sostenuto da riserve finanziarie. Viene emessa da società regolamentate appartenenti al gruppo Circle e può essere trasferita attraverso infrastrutture blockchain compatibili.
La sua funzione nel progetto è diversa da quella di un’applicazione per effettuare pagamenti. USDC rappresenta l’attività utilizzabile per trasferire valore e regolare determinate posizioni finanziarie, mentre ACI Connetic costituisce l’ambiente attraverso il quale tali operazioni possono essere coordinate con gli altri sistemi.
La sperimentazione sui pagamenti in USDC in America Latina intende verificare proprio questa interoperabilità. Una banca potrebbe valutare l’impiego della stablecoin in alcuni processi operativi mantenendo le proprie procedure di controllo, gestione della liquidità e amministrazione dei pagamenti.
L’accordo non specifica tuttavia quali tipologie di transazioni saranno effettivamente regolate in USDC durante i test, né identifica una particolare blockchain o un circuito definitivo per il trasferimento degli importi.
Perché il progetto pilota parte dalla Colombia
La Colombia dispone già di un’infrastruttura nazionale per i pagamenti immediati, sviluppata per rendere interoperabili i servizi offerti da banche e altri operatori.
Bre-B è entrato in funzione il 6 ottobre 2025, dopo un percorso di progettazione coordinato dal Banco de la República, la banca centrale colombiana. Il sistema consente di effettuare trasferimenti tra conti e depositi elettronici appartenenti a istituzioni differenti, utilizzando i canali digitali degli intermediari.
L’interoperabilità rappresenta uno degli elementi centrali del progetto. Prima dell’introduzione di Bre-B, la frammentazione tra diversi servizi di pagamento rendeva più complesso trasferire denaro da una piattaforma all’altra.
Il nuovo sistema utilizza regole comuni e infrastrutture condivise per superare queste difficoltà. Per gli utenti, l’esperienza può comprendere l’identificazione del destinatario tramite chiavi associate al conto oppure altre modalità supportate dagli intermediari partecipanti.
I risultati raggiunti spiegano perché il mercato colombiano costituisca un ambiente interessante per una sperimentazione aggiuntiva.
Secondo i dati diffusi dal Banco de la República il 6 ottobre 2026, nel primo anno di operatività Bre-B ha superato 36 milioni di utenti e 1,7 miliardi di transazioni. Nello stesso periodo, le chiavi registrate hanno oltrepassato quota 116 milioni.
Queste cifre descrivono l’utilizzo del sistema nazionale di pagamenti immediati e non riguardano transazioni effettuate attraverso USDC.
ACI Worldwide ha contribuito alla realizzazione dell’infrastruttura centrale di Bre-B. Questa esperienza costituisce un elemento operativo rilevante nella collaborazione con Circle, perché consente di sviluppare la sperimentazione partendo da un ecosistema bancario già organizzato intorno all’interoperabilità.
Occorre però distinguere il ruolo di ACI nell’infrastruttura colombiana dalla nuova iniziativa sulle stablecoin. Non è stato annunciato che Bre-B abbia iniziato a regolare pagamenti in USDC, né che tutti gli intermediari collegati al sistema nazionale parteciperanno automaticamente al progetto.
L’integrazione proposta riguarda la possibilità di affiancare nuovi strumenti alle infrastrutture esistenti, con modalità ancora da definire sul piano operativo.
Regolamento interbancario e pagamento al cliente sono due processi distinti
Uno degli aspetti più significativi dell’accordo riguarda la differenza tra il pagamento disposto da un cliente e il regolamento finanziario dell’operazione.
Quando una persona trasferisce denaro attraverso la propria banca, l’interfaccia utilizzata rappresenta soltanto la parte visibile di un processo più articolato.
Dietro l’operazione intervengono sistemi incaricati di trasmettere le istruzioni, verificare le condizioni del pagamento e regolare le posizioni tra gli intermediari coinvolti.
La compensazione determina le posizioni da regolare quando previsto dal sistema; il regolamento comporta invece il trasferimento effettivo dell’attività utilizzata per estinguere le obbligazioni finanziarie.
Nei sistemi bancari tradizionali queste operazioni possono avvenire attraverso depositi detenuti presso banche commerciali oppure, secondo l’architettura adottata, mediante moneta di banca centrale.
Nel caso di Bre-B, il rapporto sulla struttura finanziaria pubblicato dal Banco de la República nel luglio 2026 descrive il regolamento delle operazioni interoperabili attraverso il Mecanismo Operativo para la Liquidación, denominato MOL, con trasferimenti lordi in tempo reale sulle disponibilità detenute presso la banca centrale.
L’utilizzo di una stablecoin introduce un’attività di regolamento con caratteristiche differenti. USDC è infatti una passività del soggetto emittente, sostenuta dalle relative riserve, e non equivale alla moneta emessa direttamente da una banca centrale.
La collaborazione tra ACI Worldwide e Circle esamina come questa ulteriore possibilità possa essere coordinata con le infrastrutture finanziarie tradizionali.
Per comprendere concretamente la differenza si può considerare un’operazione ipotetica: un cliente dispone un pagamento attraverso il proprio conto bancario, mentre gli intermediari coinvolti valutano se regolare una determinata posizione utilizzando USDC.
In una configurazione di questo genere, il cliente potrebbe continuare a utilizzare il servizio bancario abituale senza entrare direttamente in possesso della stablecoin.
Si tratta di una possibile architettura tecnica, non di una funzionalità già confermata per il progetto colombiano.
La sperimentazione sui pagamenti in USDC in America Latina si concentra dunque soprattutto sull’integrazione dei processi finanziari sottostanti. Non comporta automaticamente la disponibilità di portafogli digitali in USDC per gli utenti di Bre-B, né introduce una nuova valuta utilizzabile presso tutti i commercianti colombiani.
Il ruolo della stablecoin nella gestione della liquidità bancaria
L’impiego di USDC potrebbe interessare diversi processi delle istituzioni finanziarie, a partire dalla gestione della liquidità e dalle modalità con cui vengono regolate determinate operazioni.
Una stablecoin trasferibile attraverso blockchain consente di movimentare un’attività digitale anche al di fuori degli orari tradizionali di alcune infrastrutture finanziarie.
Questa caratteristica può avere un interesse particolare nei processi internazionali, dove gli intermediari devono coordinare sistemi bancari appartenenti a Paesi e fusi orari differenti.
La possibilità tecnica di trasferire USDC, tuttavia, non coincide necessariamente con la conclusione immediata di un pagamento bancario.
Per completare l’intera operazione possono essere necessari controlli, conversioni valutarie, disponibilità di liquidità, procedure di riconciliazione e interventi di altri soggetti.
La velocità del trasferimento blockchain costituisce quindi soltanto una componente delle prestazioni complessive.
Il progetto di ACI Worldwide e Circle punta a esaminare come il regolamento in stablecoin possa essere inserito nei processi di tesoreria, nelle procedure operative e nei sistemi di controllo già utilizzati dagli intermediari.
Una questione concreta riguarda la disponibilità dell’attività di regolamento. Un’istituzione che intenda utilizzare USDC deve poter acquisire le quantità necessarie, amministrarle e, quando opportuno, convertirle nuovamente in valuta bancaria.
Le modalità di accesso, custodia e rimborso assumono particolare importanza perché incidono sulla gestione quotidiana della liquidità.
Circle prevede un meccanismo di rimborso di USDC in dollari statunitensi per i soggetti ammessi ai propri servizi diretti. Le riserve comprendono depositi bancari, titoli del Tesoro statunitense a breve termine e strumenti finanziari collegati alla liquidità in dollari.
La società pubblica informazioni periodiche sulla composizione delle riserve e sui flussi di emissione e rimborso, accompagnate da attestazioni indipendenti mensili.
Questi elementi servono a valutare la struttura finanziaria della stablecoin, ma non eliminano automaticamente i rischi operativi, di controparte o di liquidità che possono emergere nei processi di pagamento.
Nell’accordo del 27 ottobre non sono state precisate le modalità attraverso cui gli eventuali partecipanti colombiani potranno acquisire o rimborsare USDC, né le condizioni economiche applicabili a tali operazioni.
Quali vantaggi sono ancora da dimostrare
L’integrazione dei pagamenti in USDC in America Latina potrebbe aprire nuove possibilità nella gestione delle transazioni tra istituzioni finanziarie, soprattutto dove occorre coordinare circuiti tradizionali e infrastrutture digitali.
La sperimentazione non fornisce però ancora risultati quantitativi che permettano di misurare questi benefici.
Nel comunicato del 27 ottobre non compaiono confronti verificati sui costi di regolamento, sui tempi medi delle operazioni o sul fabbisogno di liquidità rispetto alle procedure bancarie esistenti.
Non sono stati comunicati neppure volumi di transazioni già eseguite attraverso il progetto.
Si tratta di informazioni decisive per stabilire se l’impiego di una stablecoin possa offrire vantaggi economici concreti agli intermediari.
Un trasferimento digitale tecnicamente rapido potrebbe comunque richiedere operazioni aggiuntive quando il denaro deve essere convertito nella valuta nazionale del beneficiario.
Nel mercato colombiano, ad esempio, l’eventuale utilizzo di USDC deve essere valutato anche rispetto ai processi di conversione tra dollari statunitensi e pesos colombiani, qualora l’operazione richieda il passaggio tra le due denominazioni.
Il costo effettivo dipenderebbe dalle condizioni di cambio, dalle commissioni degli intermediari e dalla liquidità disponibile.
Un altro elemento riguarda l’affidabilità delle procedure di riconciliazione. Le banche devono poter collegare ogni operazione ai relativi registri contabili, identificare i soggetti coinvolti e rispettare gli obblighi di controllo previsti dalla normativa applicabile.
Le verifiche antiriciclaggio, il rispetto delle sanzioni finanziarie e la gestione degli eventuali errori non scompaiono quando il regolamento utilizza un’infrastruttura blockchain.
Per questo motivo il progetto assegna un ruolo centrale all’integrazione con i sistemi di governance già presenti nelle istituzioni finanziarie.
Dalla sperimentazione alla disponibilità commerciale
L’annuncio di ACI Worldwide e Circle descrive un’iniziativa di dimostrazione e valutazione tecnologica. Non equivale alla commercializzazione di un servizio bancario operativo su larga scala.
Alla data del 5 novembre 2026, la comunicazione pubblica relativa all’accordo non identifica le banche colombiane coinvolte nella sperimentazione, non fornisce una data per l’avvio delle transazioni commerciali e non definisce un calendario di estensione ad altri Paesi latinoamericani.
Non sono stati resi pubblici neppure i criteri con cui verranno valutati i risultati del progetto o le eventuali condizioni di accesso per gli intermediari interessati.
La distinzione ha conseguenze dirette anche sulla comunicazione rivolta agli utenti finali.
L’integrazione tra una piattaforma bancaria e una stablecoin può rimanere confinata ai processi interni degli operatori finanziari. In quel caso, l’esperienza di pagamento di cittadini e imprese potrebbe non cambiare in maniera visibile.
Un’eventuale evoluzione commerciale richiederebbe invece di specificare quali servizi saranno offerti, attraverso quali istituzioni e con quali garanzie operative.
Resta inoltre da verificare come le soluzioni sperimentate si inserirebbero nelle disposizioni applicabili al mercato colombiano. Il quadro normativo dei pagamenti immediati è già definito da regolamenti e circolari del Banco de la República, mentre l’utilizzo di attività digitali come strumenti di regolamento richiede valutazioni ulteriori in funzione della concreta struttura delle operazioni.
L’accordo non annuncia autorizzazioni regolamentari specifiche relative al nuovo progetto e non consente di dedurre che l’utilizzo di USDC sia stato approvato come modalità generale di regolamento per Bre-B.
Il possibile sviluppo dei pagamenti in USDC in America Latina
La collaborazione tra ACI Worldwide e Circle si colloca in un percorso più ampio di sperimentazione delle stablecoin all’interno dei servizi finanziari tradizionali.
Per gli intermediari, la questione riguarda la possibilità di utilizzare differenti strumenti di regolamento mantenendo un coordinamento operativo comune.
È il principio delle infrastrutture multi-rail, nelle quali possono convivere circuiti bancari, sistemi di pagamento immediato, carte e soluzioni basate su asset digitali.
La presenza di più circuiti consente teoricamente di scegliere modalità differenti in funzione delle caratteristiche delle operazioni. La convenienza effettiva dipende però dalle regole applicabili, dalla disponibilità di liquidità e dalle prestazioni dell’intero processo.
La Colombia offre un terreno di verifica particolare perché dispone già di un sistema nazionale interoperabile che ha raggiunto una diffusione significativa.
Per i pagamenti in USDC in America Latina, l’interesse della sperimentazione consiste quindi nella possibilità di valutare una nuova modalità di regolamento senza ricostruire da zero l’infrastruttura utilizzata dagli intermediari.
L’eventuale estensione ad altri mercati richiederebbe comunque adattamenti ai sistemi bancari e alle normative locali. L’America Latina non dispone di un unico quadro regolamentare per i pagamenti e le attività digitali, e le condizioni operative possono variare sensibilmente tra i diversi Paesi.
Il dato più rilevante dell’accordo rimane la scelta di lavorare sull’integrazione con le infrastrutture esistenti. ACI Connetic dovrà dimostrare di poter coordinare il regolamento in USDC con procedure bancarie già consolidate, mentre la componente digitale dovrà essere valutata anche rispetto ai requisiti di sicurezza, liquidità e controllo.
La verifica commerciale potrà arrivare soltanto attraverso risultati misurabili, intermediari effettivamente coinvolti e condizioni operative pubblicamente definite. Il passaggio decisivo sarà dimostrare che l’aggiunta di USDC produce un miglioramento concreto rispetto alle modalità di regolamento già disponibili, senza introdurre complessità o rischi superiori ai benefici ottenuti.
Per il momento, l’iniziativa annunciata il 27 ottobre resta una sperimentazione di integrazione infrastrutturale, con la Colombia come primo mercato individuato e senza una data comunicata per la disponibilità commerciale.